최종 업데이트: 2026-11-21
5,000만 원을 넘으면 세금이 확 뛰는 걸까요? 소득세 세율표를 봐도 내 구간과 세금 계산이 헷갈리기 쉬워요.
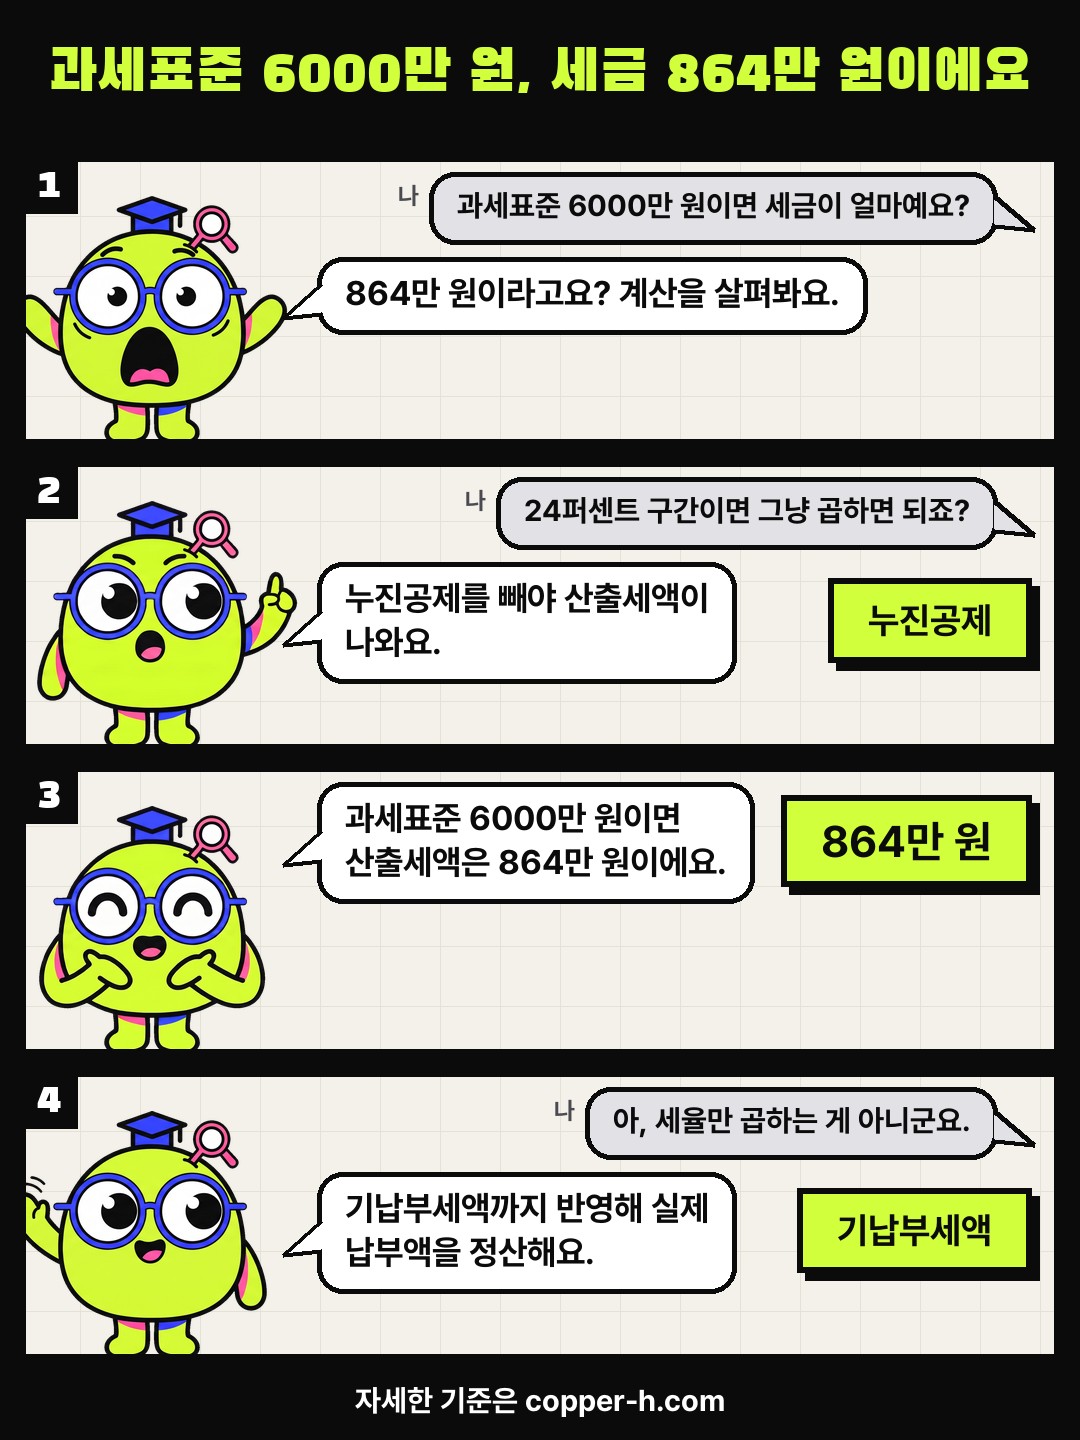
결론부터 말하면 종합소득세 기본세율은 과세표준 1,400만 원 이하 6%부터 10억 원 초과 45%까지 8단계예요. 높은 세율은 구간을 넘는 금액에만 적용돼요. 산출세액은 과세표준에 세율을 곱한 뒤 누진공제를 빼며, 과세표준 6,000만 원이면 6,000만 원 × 24% − 576만 원으로 864만 원이에요.
다만 과세표준과 실제 납부액은 다를 수 있어요. 구간 경계에서 세금이 어떻게 달라지는지, 계산에서 놓치기 쉬운 공제도 함께 확인해봐요.
30초 요약
- 종합소득세 기본세율은 과세표준 1,400만 원 이하 6%부터 10억 원 초과 45%까지 8단계예요.
- 과세표준 6,000만 원이면 6,000만 원×24%−576만 원으로 산출세액은 864만 원이에요.
- 2026년 귀속 소득은 2027년 5월 신고하며, 지방소득세와 기납부세액도 반영해요.
내 소득세 세율은 몇 퍼센트인가요?
과세표준 6,000만 원이면 산출세액은 864만 원이에요
2026년 귀속 종합소득세 기본세율은 6%부터 45%까지 8단계예요. 과세표준 6,000만 원은 24% 구간이며, 누진공제를 적용한 산출세액은 864만 원이에요.
계산식은 과세표준에 해당 세율을 곱한 뒤 누진공제를 빼는 방식이에요. 조건별로 대입하면 결과가 이렇게 나와요.
- 과세표준 6,000만 원: 6,000만 원 × 24% − 576만 원 = 864만 원이에요.
- 가정: 과세표준 1,000만 원: 1,000만 원 × 6% = 60만 원이에요.
- 가정: 과세표준 2,000만 원: 2,000만 원 × 15% − 126만 원 = 174만 원이에요.
이 금액은 기본세율로 계산한 산출세액이에요. 실제 납부액과는 구분해서 봐야 해요.
5,000만 원을 넘겨도 전체 소득에 높은 세율이 붙지는 않아요
구간이 바뀌어도 높은 세율은 경계 초과분에만 적용돼요. 누진공제 공식으로 계산하면 과세표준 전체에 새 세율을 곱한 것처럼 오해하는 일을 줄일 수 있어요.
예를 들어 과세표준 5,000만 원을 넘는 부분만 24% 구간에 들어가요. 아래 표의 누진공제는 구간별 계산을 간단히 하는 차감액이에요.
| 과세표준 구간 | 세율 | 누진공제 |
|---|---|---|
| 1,400만 원 이하 | 6% | 없음 |
| 1,400만 원 초과~5,000만 원 이하 | 15% | 126만 원 |
| 5,000만 원 초과~8,800만 원 이하 | 24% | 576만 원 |
| 8,800만 원 초과~1억 5,000만 원 이하 | 35% | 1,544만 원 |
| 1억 5,000만 원 초과~3억 원 이하 | 38% | 1,994만 원 |
| 3억 원 초과~5억 원 이하 | 40% | 2,594만 원 |
| 5억 원 초과~10억 원 이하 | 42% | 3,594만 원 |
| 10억 원 초과 | 45% | 6,594만 원 |
그러니 경계선을 조금 넘었다고 전체 과세표준에 높은 세율이 붙는 건 아니에요. 다만 내 구간은 수입 자체가 아니라 과세표준으로 판단해요.
같은 수입이라도 과세표준이 달라지면 구간도 달라져요. 수입에서 과세표준까지 이어지는 계산은 어디서 갈리는지 살펴볼 차례예요.
수입에서 과세표준까지 3단계로 계산하려면?
총수입에서 필요경비와 소득공제를 빼 과세표준을 구해요
소득세 세율 구간을 찾으려면 총수입에서 필요경비와 소득공제를 차례로 빼야 해요. 수입액만 세율표에 대입하면 과세표준을 높게 잡을 수 있어요.
아래 순서대로 입력하면 과세표준과 적용 구간을 정리할 수 있어요. 경비율은 소득 종류와 신고 자료에 맞춰 선택하고, 실제 경비를 쓰는 경우 증빙한 금액을 확인해요.
- 수입 입력: 해당 기간의 총수입을 적어요.
- 경비 확인: 적용할 경비율이나 증빙한 실제 필요경비를 적어요.
- 공제 차감: 소득공제 항목을 반영해 과세표준을 구해요.
- 구간 확인: 계산한 과세표준을 소득세 세율표와 대조해요.
| 셀프 체크 항목 | 입력할 내용 | 계산 |
|---|---|---|
| 총수입 | 수입 합계 | 입력값 |
| 필요경비 | 경비율 또는 실제 경비 | 총수입에서 차감 |
| 소득공제 | 신고 자료의 공제 항목 | 남은 금액에서 차감 |
수입과 경비를 한 칸씩 넣으면 빠진 항목을 찾기 쉬워요. 아래 양식을 복사해 엑셀이나 업무용 문서에 붙여 넣어 보세요.
총수입: [금액]
필요경비: [경비율 적용액 또는 증빙한 실제 경비]
소득공제: [공제 항목 합계]
과세표준 = 총수입 - 필요경비 - 소득공제
확인할 내용: [수입 자료·경비 자료·공제 자료]
과세표준이 나오면 그 금액으로 내 소득세율을 확인해요. 다음으로는 소득 종류에 따라 어떤 자료에서 수입과 공제를 가져오는지 나눠 볼게요.
근로소득과 프리랜서 소득은 계산 경로가 달라요
근로소득은 연말정산 자료에서, 프리랜서·사업소득은 종합소득세 신고 자료에서 계산 근거를 확인해요. 같은 총수입이라도 경비와 공제를 반영하는 경로가 다르니 소득 종류부터 구분하는 게 핵심이에요.
근로소득은 총급여에서 근로소득공제를 반영한 뒤 연말정산 자료의 소득공제 항목을 살펴봐요. 프리랜서나 사업소득은 수입금액과 필요경비를 확인하고, 종합소득 신고 자료에 반영된 공제를 이어서 살펴봐요.
| 소득 유형 | 먼저 볼 자료 | 세율표 적용 전 확인 |
|---|---|---|
| 근로소득 | 연말정산 자료 | 근로소득공제와 소득공제 반영 여부 |
| 프리랜서·사업소득 | 종합소득세 신고 자료 | 필요경비와 소득공제 반영 여부 |
| 개인사업자 | 종합소득 신고 자료와 중간예납 고지 | 11월 중간예납 고지와 신고 자료 구분 |
산출세액과 실제 납부액은 같은 숫자가 아니에요. 예를 들어 과세표준이 3,000만 원이면 15% 구간의 누진공제 126만 원을 적용해 3,000만 원 × 15% − 126만 원, 즉 산출세액 324만 원이에요.
과세표준 5,000만 원은 24% 구간의 누진공제 576만 원을 적용해 5,000만 원 × 24% − 576만 원으로 계산해요. 산출세액은 624만 원이며, 세액공제와 이미 낸 세금은 이 계산 뒤에 반영해요.
- 세액공제: 산출세액에서 공제되는 항목이 반영됐는지 봐요.
- 기납부세액: 원천징수 등 이미 낸 세금이 신고 자료에 잡혔는지 확인해요.
- 지방소득세: 최종 납부액을 볼 때 별도로 반영됐는지 살펴봐요.
따라서 세율표의 산출세액만으로 환급이나 추가납부를 판단하면 차이가 생길 수 있어요. 실제 비교는 세액공제와 기납부세액을 반영한 뒤 지방소득세까지 포함했는지 나눠 보는 방식이 정확해요.
특히 공제 자료나 이미 낸 세금 하나를 빠뜨리면 최종 정산액이 달라져요. 다음은 경계 금액에서 공제를 놓쳤을 때 생기는 비용 차이를 살펴볼게요.
함께 보면 좋은 것
이 글은 쿠팡 파트너스 활동의 일환으로, 이에 따라 일정액의 수수료를 제공받습니다. 수수료는 독자가 지불하는 금액에 영향을 주지 않으며, 제휴 여부와 무관하게 정보를 작성합니다.
5,000만 원·8,800만 원 경계에서 공제는 얼마나 필요할까요?
경계선 아래로 내려가려면 과세표준을 초과분만큼 줄여야 해요
5,000만 원이나 8,800만 원을 조금 넘었다면, 아래 구간으로 내려가는 기준은 초과한 금액만큼이에요. 아래 계산은 공제 요건을 충족해 과세표준에서 차감된다고 가정한 예시예요.
| 가정한 과세표준 | 경계까지 초과액 | 차감 후 결과 |
|---|---|---|
| 5,200만 원 | 5,200만 원−5,000만 원=200만 원 | 200만 원 차감 시 5,000만 원 |
| 5,050만 원 | 5,050만 원−5,000만 원=50만 원 | 50만 원 차감 시 5,000만 원 |
| 9,000만 원 | 9,000만 원−8,800만 원=200만 원 | 200만 원 차감 시 8,800만 원 |
예를 들어 과세표준이 5,200만 원이라는 가정에서는 인정되는 공제 200만 원이 반영돼야 5,000만 원까지 내려가요. 5,050만 원이라면 50만 원, 9,000만 원이라면 200만 원이 기준이에요.
공제 가능한 금액은 항목별 요건과 증빙에 따라 판단해요. 신고 전에는 다음 자료를 대조해 보세요.
- 공제 항목별 적용 요건과 해당 연도 기준을 확인해요.
- 영수증, 납입 확인서 등 지출 증빙을 모아요.
- 신고서에 입력한 금액과 증빙 합계가 일치하는지 확인해요.
2026년 세율표는 귀속연도와 공식 기준을 확인해요
2026년 귀속 세율을 확인할 때는 글의 게시연도보다 적용 귀속연도와 소득세법 기준을 먼저 대조해요. 하위 구간이 1,200만 원에서 1,400만 원으로 바뀌었다는 설명도 공식 기준과 맞는지 확인한 뒤 반영해야 해요.
| 확인할 항목 | 2025년 귀속 | 2026년 귀속 |
|---|---|---|
| 6% 구간 하한·상한 | 공식 세율표에서 확인 | 공식 세율표에서 확인 |
| 구간 변경 여부 | 해당 귀속연도 법령과 대조 | 개정 법령의 적용 시점과 대조 |
| 10억 원 초과 누진공제 | 6,594만 원 | 6,594만 원 |
출처마다 구간이 다르면 게시 시점만 보지 말고 귀속연도와 적용 법령을 함께 비교해요. 1,200만 원과 1,400만 원 중 어느 기준을 쓸지는 공식 법령 원문으로 확인하고, 확인되지 않은 변경은 확정된 사실처럼 적용하지 않아요.
특히 10억 원 초과 구간의 누진공제는 6,594만 원이에요. 자료에 4,594만 원이라고 적혀 있다면 그대로 계산에 넣지 말고, 해당 귀속연도 세율표와 법령을 다시 대조해요.
지방소득세와 3.3%를 반영하면 실제 납부액은 얼마인가요?
산출세액에 지방소득세와 기납부세액을 반영해 정산해요
실제 정산은 종합소득세 산출세액에 지방소득세를 더한 뒤, 이미 낸 세금을 빼면 돼요. 지방소득세는 산출된 종합소득세의 10%를 별도로 부담해요.
과세표준 6,000만 원의 산출세액은 864만 원이에요. 지방소득세는 864만 원 × 10% = 86만 4,000원이고, 국세와 지방세 합계는 950만 4,000원이에요.
기납부세액은 이미 낸 세금이라 최종 부담액에서 빼요. 아래 계산은 조건을 비교하기 위한 가정이며, 3.3%는 가정한 지급액에 적용했어요.
| 가정한 조건 | 계산식 | 정산 결과 |
|---|---|---|
| 산출세액 864만 원, 기납부세액 300만 원 | 864만 원 + 86만 4,000원 − 300만 원 | 추가 납부 650만 4,000원 |
| 산출세액 864만 원, 기납부세액 1,000만 원 | 864만 원 + 86만 4,000원 − 1,000만 원 | 49만 6,000원 환급 |
| 가정한 지급액 1,000만 원, 산출세액 20만 원 | 기납부세액 1,000만 원 × 3.3% = 33만 원 20만 원 + 2만 원 − 33만 원 |
11만 원 환급 |
마지막 예시는 지방소득세를 산출세액의 10%로 계산한 가정이에요. 3.3% 원천징수액은 최종 세액이 아니며, 공제와 다른 소득을 반영한 뒤 정산해요.
2026년 귀속 소득은 2027년 5월 신고를 준비해요
2025년 귀속분 신고 기간인 2026년 5월은 종료됐어요. 2026년에 번 소득은 2027년 5월 신고 예정이므로, 자료를 모아 순서대로 입력하면 돼요.
근로소득만 있는 경우에는 연말정산 자료를 기준으로 살펴보고, 프리랜서·사업소득은 종합소득세 신고 자료에 포함해요. 근로소득 외 신고 대상 소득이 있다면 해당 소득도 함께 정리해요.
- 신고 자료를 모아요: 지급 내역과 원천징수 내역을 준비해요.
- 소득과 필요경비를 입력해요: 수입과 경비 자료를 구분해 반영해요.
- 공제 항목을 확인해요: 적용할 소득공제와 세액공제 자료를 입력해요.
- 과세표준과 산출세액을 확인해요: 입력 결과와 적용 구간을 대조해요.
- 지방소득세와 기납부세액을 반영해요: 최종 환급 또는 추가 납부 금액을 확인하고 제출해요.
| 신고 단계 | 확인할 자료와 내용 |
|---|---|
| 자료 확인 | 소득 지급 내역과 원천징수 내역을 모아요. |
| 소득·경비 입력 | 수입과 필요경비를 각각 입력해요. |
| 공제 확인 | 소득공제와 세액공제 자료를 대조해요. |
| 세액 정산·제출 | 산출세액, 지방소득세, 기납부세액을 반영해 제출해요. |
연말정산과 종합소득 신고 자료를 한쪽만 보고 끝내면 신고 대상 소득이나 공제를 놓칠 수 있어요. 개인별 공제와 세액공제에 따라 실제 납부액은 달라져요.
핵심 내용 한눈에 보기
| 구분 | 내용 |
|---|---|
| 세율 구간 | 2026년 귀속 종합소득세 기본세율은 6~45%의 8단계예요. 높은 세율은 구간을 넘는 부분에 적용돼요. |
| 계산법 | 과세표준에 해당 세율을 곱한 뒤 누진공제를 빼요. 과세표준 6,000만 원이면 산출세액은 864만 원이에요. |
| 과세표준 | 총수입에서 필요경비와 소득공제를 빼고, 근로소득과 사업·프리랜서 소득의 신고 경로를 확인해요. |
| 정산과 신고 | 산출세액에 지방소득세와 기납부세액을 반영해 정산해요. 2026년 귀속분은 2027년 5월 신고 예정이에요. |
내 과세표준과 구간을 먼저 계산하고, 세율 변경 여부는 공식 법령 기준으로 확인해보세요. 실제 정산액은 개인별 공제와 기납부세액에 따라 달라질 수 있어요.
자주 묻는 질문
Q. 내 소득이 몇 % 구간인지 어떻게 찾나요?
A. 연간 수입에서 필요경비와 소득공제를 반영해 과세표준을 계산한 뒤, 해당 금액이 들어가는 세율 구간을 확인해요. 세율은 전체 소득이 아니라 각 구간에 해당하는 금액에 단계별로 적용돼요.
Q. 과세표준이 구간 경계를 넘으면 전체 소득에 높은 세율이 붙나요?
A. 아니요, 경계를 넘은 금액에만 다음 구간의 높은 세율이 적용돼요. 산출세액은 과세표준에 해당 세율을 곱하고 누진공제를 빼서 계산할 수 있어요.
Q. 종합소득세 지방소득세는 따로 얼마나 내나요?
A. 개인지방소득세는 일반적으로 종합소득세 산출세액의 10% 수준으로 별도 계산해요. 실제 납부액은 공제·세액감면, 기납부세액 등을 반영해 달라질 수 있으니 신고 안내와 최종 고지액을 확인해요.