최종 업데이트: 2026-11-22
월세를 내고 있는데, 세액계산기에 얼마를 넣어야 할지 막막하신가요?
결론부터 말하면 총급여 8,000만 원 이하 무주택 근로자가 대상이에요. 2026년 납부분은 월세 연 1,000만 원 한도에 17% 또는 15%를 적용해 최대 170만 원 또는 150만 원을 계산해요. 한도 확대안이 시행되면 2027년 납부분부터 최대 204만 원 또는 180만 원이 적용될 예정이에요.
다만 계산한 금액이 그대로 환급되는지는 공제 요건과 실제 세금에 따라 달라질 수 있어요. 내가 대상인지, 세금이 부족하면 어떻게 되는지 확인할 때 놓치기 쉬운 지점이 있어요.
30초 요약
- 총급여 8,000만 원 이하 무주택 근로자가 대상이에요.
- 2026년 납부분은 연 1,000만 원 한도, 공제율은 15~17%예요.
- 한도 1,200만 원 확대는 2027년 납부분부터 적용 예정이에요.
월세 세액계산기로 계산하면 얼마를 돌려받을 수 있나요?
현행 기준 월세 공제액은 총급여 구간에 따라 달라져요
2026년에 낸 월세는 연 1,000만 원까지 공제 계산에 반영돼요. 총급여 5,500만 원 이하는 17%, 초과해 8,000만 원 이하는 15%를 적용해요.
| 2026년 총급여 | 공제율 | 연 월세 한도 | 최대 공제액 |
|---|---|---|---|
| 5,500만 원 이하 | 17% | 1,000만 원 | 170만 원 |
| 5,500만 원 초과~8,000만 원 이하 | 15% | 1,000만 원 | 150만 원 |
계산은 연간 월세액과 1,000만 원 중 적은 금액에 공제율을 곱하면 돼요. 예를 들어 총급여 5,000만 원에 월세 60만 원이라면, 연 월세 720만 원에 17%를 곱해 122만 4,000원이에요.
2027년 한도 확대 전후, 내 월세 계산은 어떻게 달라지나요?
2026년 세제개편안대로 한도가 늘면 2027년 납부분부터 연 1,200만 원을 기준으로 계산할 예정이에요. 2026년 납부분에는 기존 연 1,000만 원 한도가 적용돼요.
아래 사례는 월세를 12개월 낸 것으로 가정했어요. 총급여 7,000만 원에 월세 110만 원이면 연 월세는 1,320만 원이에요.
| 납부 연도와 기준 | 계산에 반영하는 월세 | 총급여 5,000만 원·월 60만 원 | 총급여 7,000만 원·월 110만 원 |
|---|---|---|---|
| 2026년 납부분 | 연 1,000만 원 한도 | 122만 4,000원 | 150만 원 |
| 2027년 납부분 예정 | 연 1,200만 원 한도 | 122만 4,000원 | 180만 원 |
2027년 한도 확대는 세제개편안에 담긴 내용으로, 정기국회 통과와 국세청 공지 전까지 시행이 확정된 기준은 아니에요. 따라서 2026년 납부분을 계산할 때 확대 한도를 미리 적용하면 안 돼요.
계산된 공제액과 실제 환급액은 같은 금액이 아닐 수 있어요. 세액공제는 산출된 세금에서 빼는 방식이라, 공제액만 보고 환급액을 확정하면 놓치는 부분이 생겨요.
계산 결과가 나와도 자격 조건 하나가 맞지 않으면 월세 공제를 적용하지 못할 수 있어요.
계산기를 돌리기 전에 내 자격과 준비물을 확인해야 하나요?
총급여 8,000만원은 연봉과 다르고 무주택 요건도 확인해야 해요
월세 공제 계산에는 연봉이 아니라 총급여를 넣어야 해요. 급여명세서의 연봉 숫자만 입력하면 기준을 잘못 판단할 수 있어요.
근로소득 원천징수영수증에서 총급여 항목을 확인해 보세요. 앞에서 본 것처럼 총급여 8,000만원 이하인지 먼저 대조하고, 무주택 근로자 요건도 함께 살펴야 해요.
- 원천징수영수증에서 총급여를 확인해요.
- 총급여가 기준을 넘지 않는지 계산기에 입력해요.
- 무주택 근로자 요건에 해당하는지 확인해요.
계산기 항목에 상시근로자 수와 연평균 산정이 있다면 입력값을 구분해서 살펴보세요. 월세 공제 자격을 판단하는 총급여와 다른 계산 조건일 수 있으니, 해당 항목을 월세 공제 계산에 임의로 섞지 않는 편이 좋아요.
원룸·오피스텔과 세대주 조건은 어떻게 판단하나요?
원룸이나 오피스텔이라는 이름만으로 공제 대상 여부를 결정하면 안 돼요. 실제 주거용으로 사용했는지와 주택 요건, 세대주 조건을 함께 확인해야 해요.
신청 전에 서류를 모아 서로 같은 주소와 계약 내용을 가리키는지 살펴보세요. 계약서의 주소, 주민등록등본의 주소, 월세를 보낸 내역이 맞지 않으면 확인 과정에서 막힐 수 있어요.
- 월세 계약서에서 임차 주택의 주소와 계약 내용을 확인해요.
- 주민등록등본으로 해당 주소의 거주 내역을 확인해요.
- 월세 이체 내역으로 실제 납부 사실을 확인해요.
- 주택을 실제 주거용으로 사용했는지 점검해요.
세대주 조건은 등본의 세대 구성과 함께 확인하는 게 좋아요. 서류를 준비한 뒤 주소나 계약자 정보가 서로 다르게 적혀 있지 않은지 대조하면 신청 단계의 누락을 줄일 수 있어요.
| 준비 항목 | 확인할 내용 |
|---|---|
| 월세 계약서 | 임차 주택 주소와 계약 내용 |
| 주민등록등본 | 세대주 여부와 거주 주소 |
| 월세 이체 내역 | 월세 납부 사실과 계약 내용의 일치 여부 |
함께 보면 좋은 것
이 글은 쿠팡 파트너스 활동의 일환으로, 이에 따라 일정액의 수수료를 제공받습니다. 수수료는 독자가 지불하는 금액에 영향을 주지 않으며, 제휴 여부와 무관하게 정보를 작성합니다.
홈택스에서 월세 공제를 입력하고 결과를 확인하려면 어떻게 하나요?
연말정산과 종합소득세 신고에서 월세 항목을 입력하는 순서
월세 자료는 연말정산 간소화에서 먼저 확인하고, 빠진 내용은 회사 연말정산 절차에서 보완해요. 종합소득세 신고 대상이라면 해당 귀속연도의 신고 화면에서 공제 항목을 확인해요.
- 홈택스에 로그인한 뒤 연말정산 간소화에서 월세 자료가 조회되는지 확인해요.
- 자료가 보이면 납부액과 대상 기간을 실제 계약·납부 내역과 대조해요.
- 자료가 없거나 금액이 다르면 월세 납부 증빙과 계약 관련 자료를 준비해 입력 내용을 확인해요.
- 세액계산기에 월세 납부액, 총급여, 공제 대상 기간을 넣고 증빙 내용과 같은지 점검해요.
종합소득세 신고는 홈택스에서 해당 귀속연도의 신고 화면으로 들어가 공제 항목을 확인하는 흐름이에요. 2026년 귀속분 연말정산은 2027년 초 예정이며, 2025년 귀속 종합소득세 신고 기간은 일반 일정상 이미 종료됐어요.
과세표준부터 산출세액과 최종 환급액까지 계산 결과 읽기
세액계산기에서는 과세표준에서 산출세액을 구한 뒤 세액공제와 기납부세액을 반영해 최종 납부액이나 환급액을 읽어요. 산출세액은 공제 전 계산 결과라서 월세 공제액이나 환급액과 같은 금액이 아니에요.
계산 흐름은 과세표준 → 산출세액 → 세액공제 반영 후 결정세액 → 이미 낸 세금과 비교한 최종 납부·환급액이에요. 아래 예시는 계산 구조를 보여주기 위한 가정이며, 실제 세율이나 다른 공제는 반영하지 않았어요.
- 가정 1: 과세표준 1,000만 원, 산출세액 100만 원, 세액공제 20만 원이면 결정세액은 100만 원 − 20만 원 = 80만 원이에요. 이미 낸 세금이 90만 원이면 90만 원 − 80만 원 = 10만 원 환급이에요.
- 가정 2: 과세표준 2,000만 원, 산출세액 200만 원, 세액공제 30만 원이면 결정세액은 200만 원 − 30만 원 = 170만 원이에요. 이미 낸 세금이 150만 원이면 170만 원 − 150만 원 = 20만 원 납부예요.
| 계산 단계 | 가정 1 | 가정 2 |
|---|---|---|
| 과세표준 | 1,000만 원 | 2,000만 원 |
| 산출세액 − 세액공제 | 100만 원 − 20만 원 = 결정세액 80만 원 | 200만 원 − 30만 원 = 결정세액 170만 원 |
| 기납부세액과 비교 | 90만 원 − 80만 원 = 10만 원 환급 | 170만 원 − 150만 원 = 20만 원 납부 |
월세 공제액이 계산돼도 결정세액과 이미 낸 세금에 따라 최종 결과는 환급 또는 납부로 나뉘어요. 입력 순서를 잘못 잡으면 공제액과 실제 정산 결과의 차이를 놓쳐 금전적으로 손해 볼 수 있어요.
계산 결과와 신청이 막혔을 때 어떻게 바로잡나요?
전입신고 누락과 집주인 동의 문제는 각각 이렇게 확인해요
전입신고와 계약서 주소가 맞는지 먼저 대조하고, 집주인 동의 여부는 별도로 판단해요. 집주인의 동의가 어렵다는 이유만으로 신청을 포기하기보다, 계약 내용과 실제 거주 사실을 뒷받침할 자료부터 챙겨요.
| 막히는 지점 | 확인할 내용 | 바로잡는 방법 |
|---|---|---|
| 전입신고 누락 | 해당 주소에 전입신고가 되어 있는지 살펴봐요. | 전입신고 상태와 거주 기간을 확인하고, 빠진 신고가 있다면 사실에 맞게 정리해요. |
| 계약서와 주소 불일치 | 계약서 주소와 주민등록상 주소를 비교해요. | 주소 표기나 계약 변경 사항을 확인하고 관련 자료를 함께 준비해요. |
| 증빙 부족 | 임대차계약서와 월세 이체 내역이 있는지 살펴봐요. | 계약 기간과 실제 납부 내역이 이어지도록 자료를 모아요. |
| 집주인 동의가 어려움 | 신청에 필요한 증빙과 집주인 동의 여부를 구분해요. | 임대차계약서와 본인 계좌의 이체 기록을 우선 정리해요. |
준비 자료는 임대차계약서, 월세 이체 내역, 주소와 거주 사실을 확인할 자료예요. 집주인 동의와 증빙 제출은 같은 항목이 아니니, 동의가 어렵더라도 서류가 빠지지 않았는지 먼저 점검해요.
공제를 놓쳤다면 경정청구로 사후 환급을 신청할 수 있어요
월세 공제를 빠뜨렸다면 경정청구로 사후 환급을 신청할 수 있어요. 경정청구는 해당 신고의 법정신고기한이 지난 뒤 5년 이내에 신청하는 절차예요.
- 누락한 귀속연도와 신고 내용을 먼저 확인해요.
- 임대차계약서와 월세 납부 내역을 해당 기간에 맞춰 모아요.
- 경정청구 신고에 누락한 월세 공제 내용을 반영해 제출해요.
- 접수 결과와 환급 처리 내역을 확인해요.
공제 계산액이 그대로 현금 환급되는 건 아니에요. 실제 세액과 이미 낸 세금, 신고 결과에 따라 환급액은 계산된 공제액보다 적거나 없을 수 있어요.
신청을 미루기보다 월세를 납부한 연도 기준으로 처리하면 돼요. 2026년 납부분은 기존 한도 기준을 적용하고, 한도 확대안은 2027년 납부분부터 적용될 예정이라 두 연도를 섞지 않는 게 중요해요.
| 누락한 시점 | 다음 행동 | 기한·적용 기준 |
|---|---|---|
| 월세 공제를 신고에서 빠뜨림 | 해당 연도 자료를 갖춰 경정청구를 진행해요. | 법정신고기한이 지난 뒤 5년 이내예요. |
| 2026년 납부분을 신청함 | 2026년 귀속분 기준으로 신고해요. | 기존 한도 기준을 적용해요. |
| 2027년 납부분을 신청함 | 해당 납부 연도의 적용 기준을 확인해 신고해요. | 한도 확대안은 2027년 납부분부터 적용될 예정이에요. |
핵심 내용 한눈에 보기
| 구분 | 내용 |
|---|---|
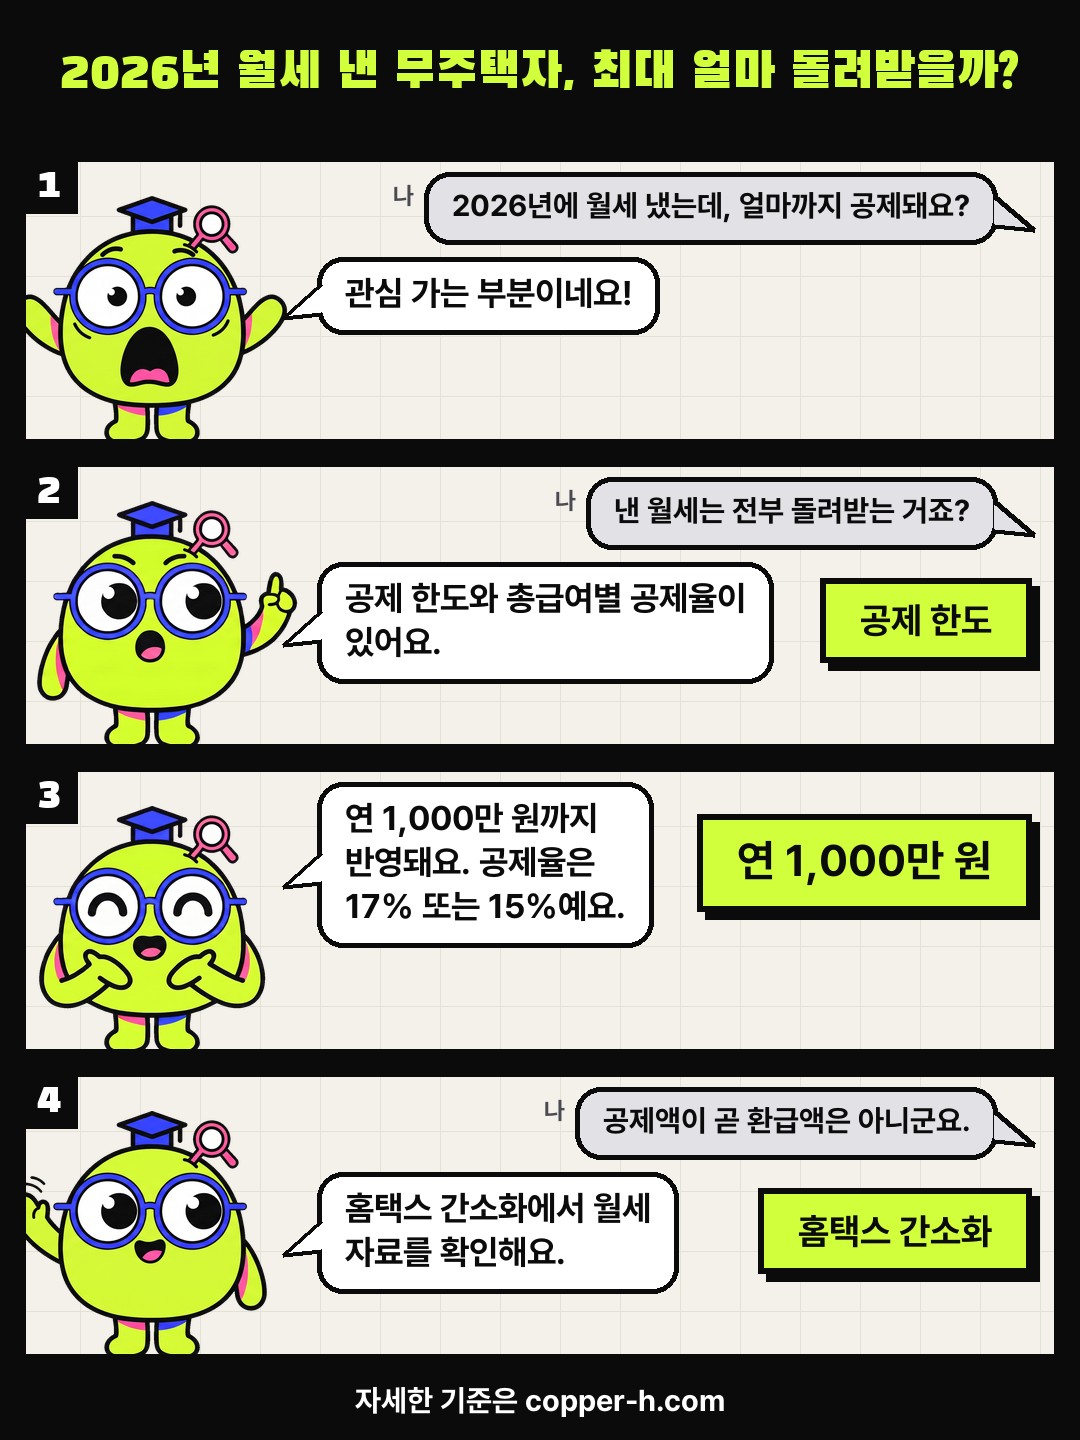
| 2026년 납부 월세 | 총급여 8,000만 원 이하 무주택 근로자가 대상이에요. 연 1,000만 원 한도에 15% 또는 17%를 적용해 최대 150만 원 또는 170만 원을 공제해요. |
| 2027년 납부 월세 | 한도 확대안은 연 1,200만 원이며, 시행 여부는 아직 확정되지 않았어요. 적용되면 최대 180만 원 또는 204만 원이에요. |
| 신청 전 확인 | 총급여와 연봉을 구분하고 무주택·세대주·주택 조건을 살펴봐요. 전입신고 누락과 집주인 동의 문제도 따로 확인해요. |
| 신청·계산 결과 | 홈택스 연말정산 간소화 또는 종합소득세 신고에서 월세 항목을 입력해요. 산출세액과 최종 환급액은 다를 수 있어요. |
| 놓쳤을 때 | 월세 공제를 신청하지 못했다면 경정청구로 5년 이내 사후 환급을 신청할 수 있어요. |
월세 납부 연도와 총급여부터 확인한 뒤 세액계산기에 입력해 보세요. 개인별 요건과 최신 적용 기준은 국세청 안내에서 확인해요.
참고 자료
자주 묻는 질문
Q. 월세 세액공제는 얼마까지 받을 수 있나요?
A. 공제 대상 월세는 연간 최대 1,000만 원이며, 총급여에 따라 공제율은 15% 또는 17%가 적용돼요. 따라서 공제액은 최대 150만 원 또는 170만 원이고, 실제 환급액은 산출세액 등 개인별 세금 상황에 따라 달라져요.
Q. 총급여 8,000만 원은 연봉과 같은 건가요?
A. 총급여는 연봉에서 비과세 급여를 뺀 금액이라 계약서에 적힌 연봉과 다를 수 있어요. 월세 세액공제는 총급여 요건을 기준으로 판단하므로 근로소득 원천징수영수증에서 확인하는 게 정확해요.
Q. 전입신고를 하지 않았거나 집주인 동의를 받지 않아도 신청할 수 있나요?
A. 월세 세액공제는 임대차계약서의 주소지에 주민등록이 되어 있어야 하므로 전입신고를 하지 않았다면 공제받기 어려워요. 집주인 동의나 사전 허락은 필요하지 않지만, 임대차계약서와 월세 지급 증빙 등 요건을 갖춰야 해요.